
中东冲突引爆全球能源变局:油气“西移东进”、新能源“西降东升”,拉美与中国卖家机会在哪?
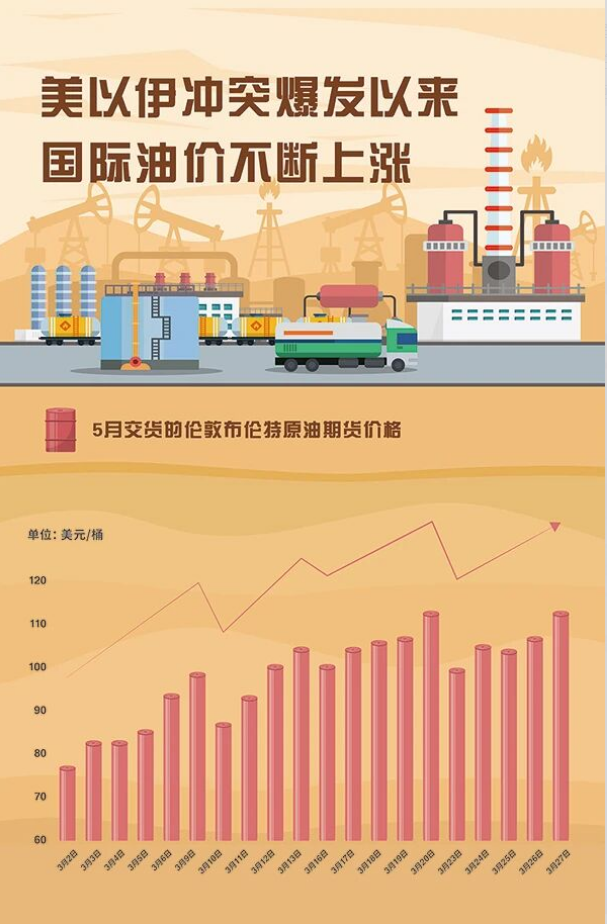
美以伊冲突推高国际油价,布伦特原油从3月2日每桶77.74美元涨至3月27日112.57美元,涨幅44.8%;霍尔木兹海峡航运受阻,能源安全优先级上升。影响谁:能源进口国、航运物流、制造企业、跨境电商卖家,以及巴西、圭亚那、拉美“锂三角”等资源国;新能源、储能、光伏和关键矿产关注度同步升温。
中东冲突引爆全球能源变局:油气“西移东进”、新能源“西降东升”,拉美与中国卖家机会在哪?
美以伊冲突爆发以来,中东地缘政治紧张局势加剧,全球新一轮能源危机被引爆。霍尔木兹海峡航运持续受阻,国际油价大幅上涨。布伦特原油从3月2日收盘价每桶77.74美元,上涨至3月27日收盘价每桶112.57美元,累计上涨34.83美元,涨幅44.8%。能源安全再次成为各国能源政策制定中的优先选项,发展清洁能源被视为保障能源安全、降低对外依赖的重要路径。俄乌冲突后一度放缓的全球能源转型,正在迎来新的机遇。
从长期看,全球能源低碳化和电气化趋势不可逆转。但受逆全球化、大国竞争、地缘冲突、能源供需变化及转型历史规律影响,未来全球能源发展及格局演变呈现新的特征。
一、传统能源供需格局:“西移东进”
历史经验表明,能源转型是长期曲折的过程,油气在相当一段时间内仍将发挥重要作用。国际能源署甚至预测,全球油气需求可能持续增长至2050年。同时,在国际能源“政治化”“安全化”背景下,围绕油气展开的地缘博弈将加速全球能源格局演变。
第一,油气供给重心加速“西移”。
未来中东产油国地位可能持续下滑。中东地区动乱频发、对外资限制多,各国在美以伊冲突爆发后极力寻求对中东油气来源和霍尔木兹海峡运输路线的替代。欧佩克内部裂痕加深,调控油价能力明显削弱。俄罗斯在全球油气格局中的地位恐难回到俄乌冲突前。尽管美以伊冲突给俄罗斯带来一定利好,但国际能源“阵营化”“区域化”趋势将长期存在,美欧解除能源制裁希望渺茫,俄能源长期投资与建设阻力重重。
美洲国家在全球油气市场地位持续上升。一方面,美国页岩油气资源丰富,现任美国政府高度重视化石能源开发和出口,其全球第一大油气生产国地位将进一步巩固,主导权持续增强。另一方面,巴西、圭亚那等拉美产油国强势崛起,凭借大量新开发油气资源和宽松投资环境,油气产量持续上升,到2030年有望成为非欧佩克关键油气供应力量。
第二,消费中心持续“东进”。
新兴经济体市场成为增长核心,需求重心持续向亚洲转移。瑞银预测,新兴经济体市场人口增长快速、经济发展诉求强烈,将支撑未来数年的石油消费增长。尤其是中国、印度、东南亚将成为消费增长主力,在传统能源格局中地位上升。壳牌预测,到2050年,南亚、东南亚地区液化天然气进口量将占全球总进口量约40%。
第三,“电力国家”将加速崛起。
未来5年,全球电力需求预计加速增长,全球电力建设进入新一轮扩张周期。随着亚洲、拉美等新兴经济体工业化进程加速,其在全球新增用电中占比将持续上升。国际能源署预测,到2030年,新兴经济体新增电力消费量将占全球新增总量的近80%。不过,人工智能耗电猛增加剧供需失衡,加之极端天气、地缘局势紧张、贸易摩擦等新旧风险叠加,出现区域性甚至全球性电力危机的概率同步显著增大。
二、新能源发展势头:“西降东升”
当前,新能源发展势头呈现“西降东升”态势,新兴经济体话语权相对增大。
其一,美欧新能源先发优势未充分发挥。
因可再生能源发展政策反复与基础设施瓶颈制约,美欧新能源产业本土制造能力弱,项目落地实施慢。尽管其新能源装机与发电量绝对值仍在增长,但在全球可再生能源新增装机中占比将呈下降趋势。
其二,新兴经济体在新能源发展中的优势将进一步放大。
发展清洁能源已成为许多新兴经济体实现经济社会转型升级的有效路径。中国、印度、巴西正成为新能源发展的主力军。从地区看,全球可再生能源发展重心持续向亚洲倾斜,亚洲2024年可再生能源新增发电量在全球占比超65%。美以伊冲突后,亚洲能源转型意愿更加强烈,相关政策更容易落地,清洁能源增长潜力进一步增大。
其三,关键矿产资源国话语权显著上升。
新能源等战略性新兴产业发展推动锂、钴、镍等关键矿产需求大幅增加,相关市场与战略竞争加剧。印尼、澳大利亚、刚果(金)、拉美“锂三角”——玻利维亚、阿根廷和智利等富矿地区和国家,利用新一轮关键矿产价格上涨周期加大资源控制、推动产业升级,在未来全球能源格局中的影响力将持续增强。
三、未来能源格局:不再只是“资源为王”
未来全球能源格局已非传统意义的“资源为王”。能源话语权的要素正不断丰富,掌握转型相关技术、金融、规则等话语权的国家将获得更大影响力。基于清洁能源和低碳技术的多元化绿色治理体系将加速崛起,有望打破“小圈子”集团化、地缘政治驱动的传统能源治理模式。
在能源转型过程中,各方力量重组,新旧风险交织。能源安全在可预见的将来始终是关系国家经济社会发展的全局性、战略性问题。国际社会应携手消弭冲突,反对能源“政治化”“安全化”,坚持共商共建共享,维护全球能源产业链供应链稳定畅通,推动建立更加公平公正、均衡普惠的全球能源治理体系。
四、对拉美和中国卖家的影响
这轮能源变局中,拉美地位明显上升。巴西、圭亚那等产油国油气产量持续增长,有望成为非欧佩克关键供应力量。拉美“锂三角”——玻利维亚、阿根廷、智利,以及巴西、秘鲁等资源国,在锂、铜等关键矿产中的话语权也在增强。与此同时,亚洲、拉美等新兴经济体工业化加速,电力建设进入扩张周期,新能源、储能、电网和关键矿产合作空间扩大。
对中国跨境电商和外贸卖家而言,有几个现实影响:
第一,能源成本与物流运费波动加大。油价上涨会传导至海运、空运和尾程配送,卖家需重新核算物流成本,预留价格缓冲。
第二,电力需求上升带来新能源产品机会。光伏、储能、锂电池、充电设备、节能家电在拉美、东南亚、中东等市场关注度提升。
第三,关键矿产和新能源产业链竞争加剧。锂、铜、钴、镍等资源国政策变化,可能影响供应链成本和准入规则。
第四,拉美市场权重上升。巴西、墨西哥、智利、阿根廷、哥伦比亚等国既是中国资源进口来源,也是中国制造出海的重要目的地。
第五,合规与本地化仍是前提。拉美税务、认证、清关和物流门槛不低,能源类产品还需关注当地标准和认证要求。
总体来看,中东冲突加速了全球能源格局重组。传统油气“西移东进”,新能源“西降东升”,电力国家和关键矿产国加速崛起。对中国卖家来说,能源成本、物流运费和供应链风险需要重新评估;同时,新能源、储能、光伏、锂电和拉美等新兴市场,也正在打开新的增量窗口。谁能看懂能源格局变化,并提前布局合规与本地化,谁就更有机会接住下一轮出海红利。